Onderverhuur van kantoormeters als directe begrotingshulp
Veel organisaties kampen met ongebruikte kantoormeters. Het aanbieden van plug-and-play onderverhuur biedt CFO's een directe knop om de vaste lasten te verlagen.
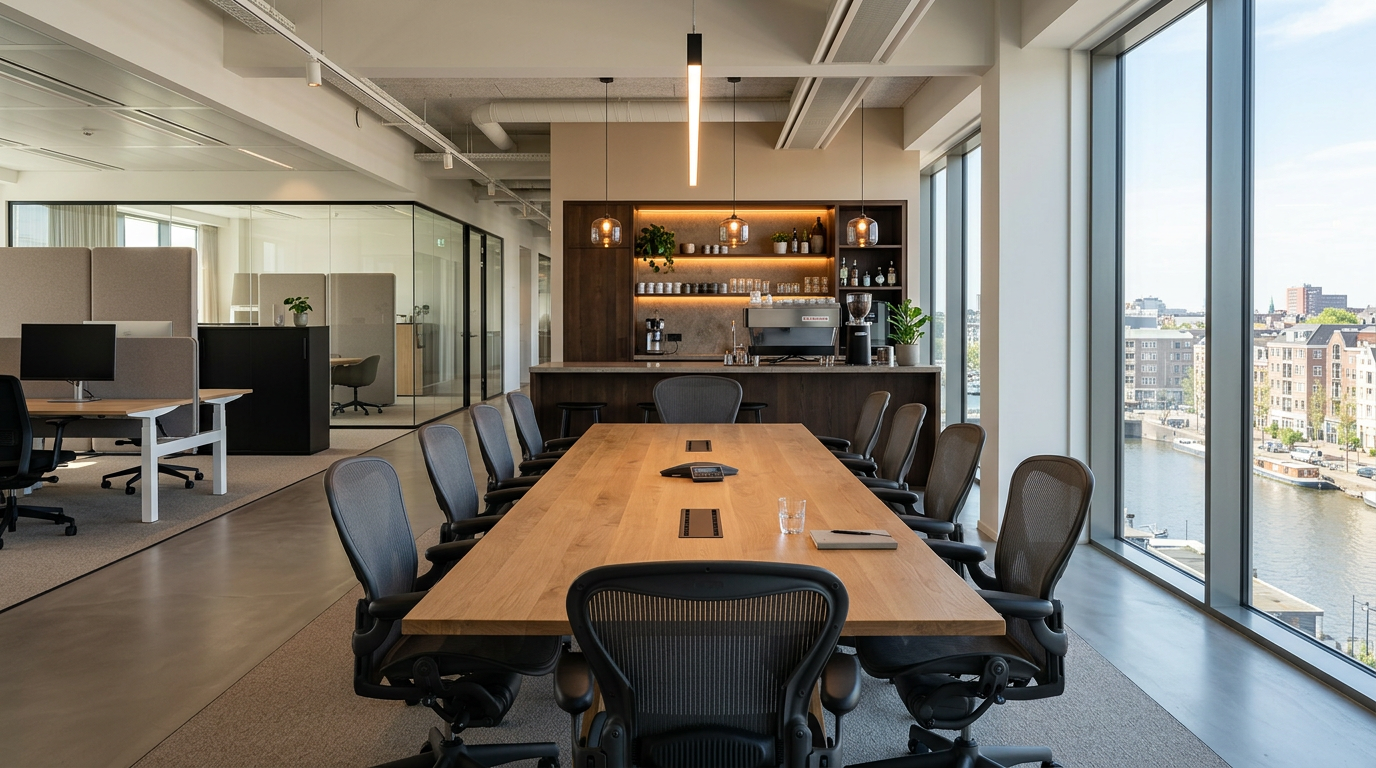
Kantoorruimtes die door de brede inbedding van hybride werken structureel deels leegstaan, drukken zwaar op de exploitatiebegroting van grote organisaties. Terwijl vaste huur- en servicekosten doorlopen, zoeken CFO's en vastgoedverantwoordelijken bij het opstellen van de jaarbegroting naar directe mogelijkheden voor kostenreductie. Het in de markt zetten van overtollige meters via onderverhuur blijkt in de praktijk een effectieve methode om zonder langjarige verplichtingen directe budgetruimte te creëren.
De verborgen kosten van overcapaciteit
Veel hoofdkantoren in Nederland zijn gedimensioneerd op basis van historische bezettingsnormen. Op basis van projectervaring zien wij dat organisaties regelmatig 20 tot 40 procent minder fysieke aanwezigheid op de werkvloer meten dan voorheen. Dit leidt tot een aanzienlijke overcapaciteit. De kosten van deze ongebruikte meters blijven echter volledig op de balans drukken.
Naast de kale huurprijs lopen ook energielasten, schoonmaakkosten, onderhoud van installaties en belastingheffingen door op meters die feitelijk niet worden gebruikt. Het simpelweg afsluiten van een verdieping stopt het financiële lek slechts gedeeltelijk. Om de vastgoedlasten per fte omlaag te brengen, is een actieve herbestemming van de beschikbare ruimte noodzakelijk. Een goed doordachte workplace strategie levert de onderbouwing om exact te bepalen hoeveel vierkante meters structureel afgestoten of onderverhuurd kunnen worden.
Waarom de markt vraagt om 'plug-and-play'
De vraagzijde van de kantorenmarkt is de afgelopen jaren sterk veranderd. Schuivende werkpatronen en economische onzekerheid maken dat huurders terughoudend zijn met het aangaan van langdurige huurcontracten van tien of vijftien jaar. Er is een grote behoefte aan flexibele, hoogwaardige kantoorruimte die direct in gebruik kan worden genomen.
Grote ondernemingen die hun overtollige verdiepingen aanbieden als 'plug-and-play' sub-lease ruimte spelen exact in op deze behoefte. De onderverhurende partij beschikt immers al over de nodige inrichting, IT-infrastructuur, vergaderfaciliteiten en hoogwaardige voorzieningen zoals een representatieve entreelobby of catering. Voor de onderhuurder vervalt de noodzaak om te investeren in een kostbare inbouw. Voor de hoofdhuurder levert de aanwezige inrichting een hogere onderverhuurprijs per meter op, wat de nettoreductie van de huisvestingslasten versnelt. Vaak is een gerichte kantoortransformatie voldoende om een verdieping zelfstandig en aantrekkelijk te maken voor de markt.
De vier pijlers onder een succesvolle sub-lease strategie
Onderverhuur vraagt om een strakke operationele en financiële voorbereiding. Het is niet louter het plaatsen van een bord aan de gevel; het vereist afstemming op meerdere dossiers binnen de organisatie.
| Pijler | Belangrijkste aandachtspunt | Resultaat |
|---|---|---|
| Juridisch | Afstemming met hoofdverhuurder en check op onderverhuurclausule | Voorkomen van contractbreuk en heldere afspraken over opleverniveau |
| Beveiliging & IT | Scheiding van netwerken, fysieke toegangscontrole en IT-infrastructuur | Borging van datasafety en privacy voor beide organisaties |
| Facilitair | Gebruik van gedeelde ruimtes (pantry, vergaderruimtes, receptie) | Duidelijke verrekening van servicekosten en schoonmaak |
| Financieel | Match tussen restlooptijd hoofdcontract en sub-lease termijn | Directe dekking van de vaste lasten op de korte tot middellange termijn |
Direct effect op de vastgoedbegroting
Het financiële voordeel van onderverhuur werkt aan twee kanten. Enerzijds stroomt er direct huur- en servicekostenvergoeding binnen, wat de netto huisvestingskosten van het pand verlaagt. Anderzijds hoeft de organisatie niet direct de hoofdhurovereenkomst open te breken, wat vaak gepaard gaat met boeteclausules of ongunstige heronderhandelingsvoorwaarden bij de verhuurder.
Door de inkomsten uit onderverhuur op te nemen in de begroting, ontstaat er direct ruimte voor investeringen in het eigen deel van het kantoor. Zo kan de opbrengst worden gebruikt om de eigen werkomgeving te verduurzamen of aantrekkelijker te maken voor het eigen personeel. Met behulp van de investeringsindicator kan vooraf nauwkeurig worden berekend welk budget vrijkomt en welke herinvesteringen haalbaar zijn.
Juridische en operationele valkuilen voorkomen
Ondanks de financiële voordelen is onderverhuur niet zonder risico's. Het belangrijkste juridische obstakel is de hoofdhuurovereenkomst. In veel standaard ROZ-huurcontracten is een verbod op onderverhuur opgenomen, tenzij de verhuurder hiervoor vooraf schriftelijke toestemming geeft. Verhuurders werken hier doorgaans aan mee als de sub-tenancy de kwaliteit van het pand niet aantast en de onderhuurder een solodere partij is, maar dit proces vereist professionele afstemming.
Daarnaast moet er kritisch gekeken worden naar de logistieke stroom in het gebouw. Kan een sub-huurder de eigen verdieping bereiken zonder door de beveiligde zones van de hoofdhuurder te lopen? Hoe wordt de liftbesturing ingericht? Zijn er voldoende gescheiden sanitaire groepen? Indien deze zaken niet vooraf goed worden ingeregeld, kan onderverhuur leiden tot operationele frictie en verlies van grip op de eigen organisatieomgeving.
Wat dit betekent
Onderverhuur is een krachtige strategische knop waar CFO's en vastgoedverantwoordelijken aan kunnen draaien om de vastgoedexploitatie op korte termijn te optimaliseren. Door ongebruikte meters om te zetten in instapklare sub-lease ruimtes, worden vaste lasten direct opgevangen door externe inkomsten, zonder dat de organisatie zich voor lange termijn vastlegt.
Wilt u exact inzicht in de financiële en ruimtelijke mogelijkheden van uw kantoorvoorraad? Plan een vrijblijvende strategiesessie met een van onze experts.
Bronnen
Cijfers en normen in dit artikel zijn gebaseerd op onderstaande publicaties.
- 1.Algemene Bepalingen Huurovereenkomst KantoorruimteRaad voor Onroerende Zaken (ROZ) · 2015