Natuurinclusief kantoor weegt zwaarder bij financiering
Banken scherpen hun acceptatiekaders voor kantoorvastgoed aan. Zonder ecologische en klimaatadaptieve maatregelen dreigt een ongunstiger risicoprofiel bij herfinanciering.
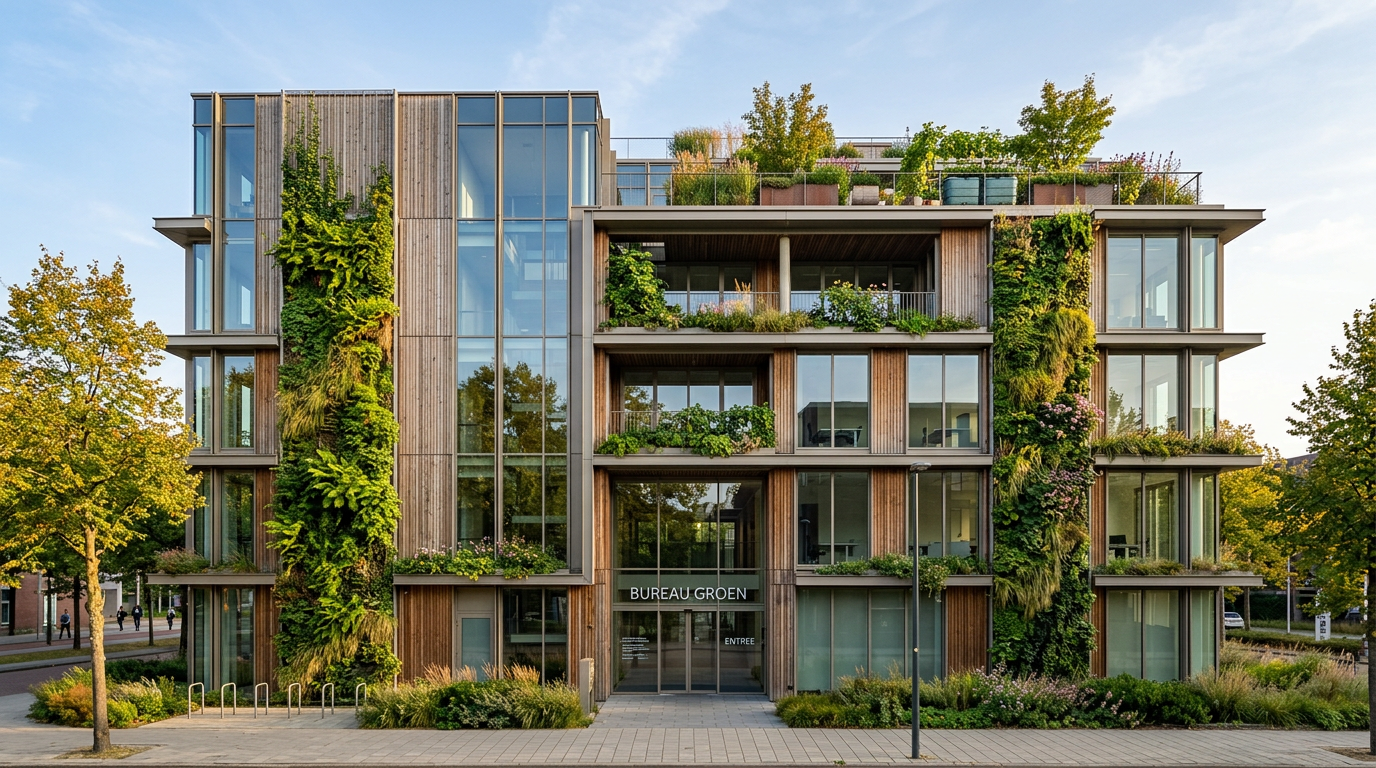
Grote Nederlandse banken scherpen hun acceptatiekaders voor de herfinanciering van kantoorpanden stapsgewijs aan. Een hoog energielabel volstaat voor financiers steeds minder om aanspraak te maken op de meest gunstige tarieven en kapitaaleisen. Financiers stellen via aangescherpte criteria toenemende eisen aan biodiversiteit en klimaatadaptieve voorzieningen rondom en op het gebouw.
Van energielabel A naar integrale ecologische prestaties
Tot voor kort lag de nadruk bij het kantoor verduurzamen voornamelijk op energie-efficiëntie, het terugdringen van kilowatturen en het behalen van de wettelijke verplichting van minimaal energielabel C. Waar de wettelijke eisen zich voornamelijk richtten op de isolatiewaarde van de schil en de efficiëntie van HVAC-installaties, kijken financiers nu aanzienlijk breder. Toezichthouders zoals De Nederlandsche Bank (DNB) en de Europese Centrale Bank (ECB) verwachten dat geldverstrekkers fysieke klimaatrisico's en milieurisico's expliciet meewegen in hun kredietbeoordeling.
Dat betekent dat een kantoorgebouw dat energetisch goed presteert, toch een hoger risicoprofiel kan krijgen toegewezen. Een gebouw in een stedelijke hitte-eilandzone zonder groenvoorzieningen of waterretentie loopt risico op waardevermindering bij extreme weersomstandigheden. Banken kunnen dit risico vertalen naar opslagen op de rentevoet of een lagere loan-to-value verhouding.
Wat aangescherpte acceptatiekaders vragen
De veranderende toetsingskaders dwingen gebouweigenaren en eindgebruikers tot gerichte investeringen in en om het pand. Het gaat hierbij niet alleen om cosmetische beplanting bij de entree, maar om meetbare ecologische en hydrologische maatregelen.
Onderstaande vergelijking laat zien hoe de accenten bij kantoorfinanciering verschuiven.
| Beoordelingsaspect | Traditionele beoordeling | Toekomstbestendige beoordeling |
|---|---|---|
| Energie & Emissies | Energielabel C of A | Sturen op werkelijk gebruik (Paris Proof), BREEAM |
| Waterbeheer | Standaard rioolaansluiting | On-site waterretentie, vertraagde afvoer, piekberging |
| Biodiversiteit | Beperkte of geen eisen | Groengevels, inheemse beplanting, nestgelegenheid |
| Klimaatbestendigheid | Beperkte risicoanalyse | Analyse van hittestress en wateroverlast |
| Kapitaalstructuur | Standaard LTV en rente-opslag | Groenkorting bij sterke ESG-prestaties, risico-opslag bij achterblijvende prestaties |
De financiële impact op de vastgoedwaarde
De aangescherpte risicoanalyses hebben directe gevolgen voor vastgoedeigenaren en corporate huurders. Wie bij een geplande herfinanciering geen rekening houdt met klimaatadaptieve en natuurinclusieve elementen, riskeert dat de herfinancieringssom lager uitvalt of dat de financieringsvoorwaarden minder gunstig zijn.
De initiële kosten voor de aanleg van verticale groengevels, retentiedaken en biodiversiteitselementen kunnen op de korte termijn substantieel zijn, afhankelijk van de constructieve complexiteit en de gekozen ecologische maatregelen.
Wanneer deze ingrepen achterwege blijven, kan de financieringsmarge bij herfinanciering stijgen door een hoger ingeschat risicoprofiel. Daarnaast ontstaat het risico op een zogenaamde brown discount, waarbij de marktwaarde van het pand daalt doordat institutionele huurders panden met lagere ESG-scores mijden.
Strategische inpassing in het Programma van Eisen
Om te voorkomen dat investeringen gehaast en tegen hoge kosten moeten worden doorgevoerd, is het verstandig om ecologische eisen tijdig op te nemen in een integraal programma van eisen voor het kantoor. Een verduurzamingsslag staat immers zelden op zichzelf.
Het integreren van ecologische maatregelen laat zich het beste combineren met een geplande kantoortransformatie of een grondige renovatie van de gebouwschil. Door waterberging op het dak te combineren met zonnepanelen en de buitenruimte te koppelen aan het werkplekconcept, ontstaat een dubbele waarde: voldoen aan de aangescherpte bancaire criteria én het verhogen van de aantrekkingskracht van het kantoor voor medewerkers.
Wat dit betekent
Het financieren van kantoorvastgoed verandert van een voornamelijk energetische exercitie in een bredere ecologische risicobeoordeling. Gebouweigenaren en directies die hun portefeuille tijdig aanpassen aan de richtlijnen van toezichthouders en banken stellen hun herfinancieringsmogelijkheden veilig en beperken het risico op waardeverlies.
Wilt u exact weten waar uw huidige kantoorlocatie staat en welke ingrepen noodzakelijk zijn voor een toekomstbestendige herfinanciering? Gebruik onze pand-scorecard voor een directe risico-analyse van uw kantoorvastgoed.
Bronnen
Cijfers en normen in dit artikel zijn gebaseerd op onderstaande publicaties.
- 1.Gids voor het beheersen van klimaat- en milieurisico'sDe Nederlandsche Bank (DNB) · 2020
- 2.Verplichting energielabel C voor kantoren (Besluit bouwwerken leefomgeving)Rijksdienst voor Ondernemend Nederland (RVO) · 2023