EPBD IV dwingt tot keuzes: verduurzamen of vastgoedwaarde verliezen
Met de goedgekeurde EPBD IV richtlijn veranderde de Europese regelgeving voor gebouwefficiëntie ingrijpend. Vastgoedverantwoordelijken moeten hun duurzaamheidsbudgetten voor 2027 en verder nu herijken.
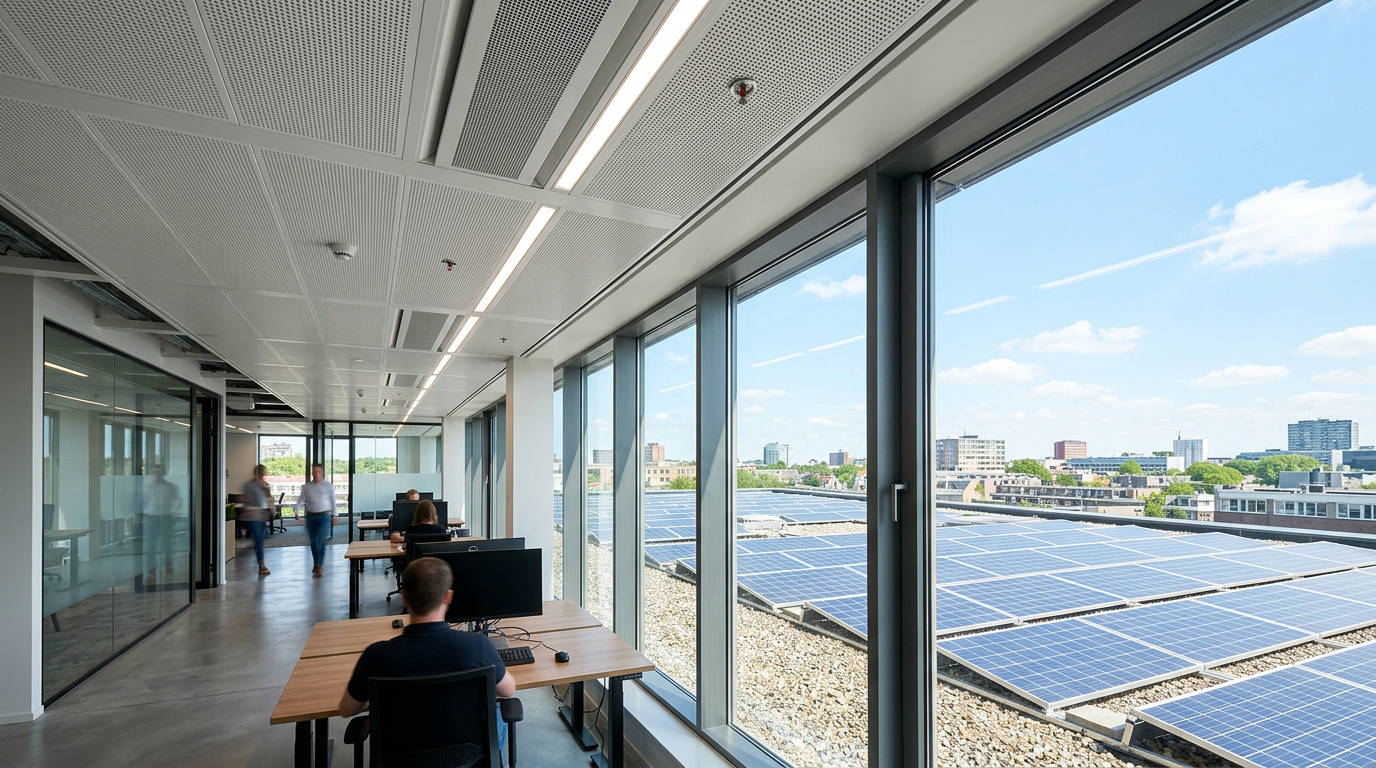
De herziening van de Energy Performance of Buildings Directive (EPBD IV) door de Europese Commissie luidt een nieuwe fase in voor commercieel vastgoed. Waar duurzaamheid voorheen vaak een vrijwillige ESG-doelstelling was, verankert de Europese richtlijn verduurzaming nu in een strikt wettelijk kader. Directies en vastgoedverantwoordelijken die hun investeringsplannen voor de komende jaren opstellen, moeten hun vastgoedstrategie hier tijdig op aanpassen.
Van statisch energielabel naar werkelijke emissiereductie
Tot voor kort lag de focus in Nederland hoofdzakelijk op de energielabel C-verplichting voor kantoren. EPBD IV gaat een stap verder en verschuift de norm van theoretische energielabels naar de werkelijke CO2-uitstoot van gebouwen gedurende de gehele levenscyclus. De richtlijn stelt dat de slechtst presterende gebouwen in de Europese Unie als eerste aangepakt moeten worden via Minimum Energy Performance Standards (MEPS).
Voor commerciële kantoorgebouwen betekent dit dat uiterlijk in 2030 een aanzienlijk deel van het gebouwenbestand een drastische reductie in primair energieverbruik moet laten zien. Tegen 2050 moeten alle kantoorgebouwen volledig emissievrij zijn. Dit heeft directe gevolgen voor de technische installaties, de gebouwschil en de opwekking van duurzame energie op locatie.
De kernpunten van de herziene richtlijn
De herziene richtlijn bevat concrete vereisten die ingrijpen op het beheer en de ontwikkeling van kantoorlocaties. Onderstaande tabel geeft de belangrijkste pijlers weer:
| Pijler EPBD IV | Inhoud en verplichting | Impact op kantoororganisaties |
|---|---|---|
| Zero Emission Buildings | Nieuwe kantoorgebouwen moeten vanaf 2030 emissievrij zijn (voor overheidsgebouwen vanaf 2028). | Scherpere eisen bij nieuwbouw en grootschalige herontwikkeling. |
| Renovatie van slechts presterende panden | De 16% slechtst presterende gebouwen moeten in 2030 gerenoveerd zijn, de 26% slechtst presterende in 2033. | Directe herijking van CAPEX voor gedateerde kantoorlocaties. |
| Uitfasering fossiele brandstoffen | Volledige uitfasering van fossiele verwarmingssystemen tegen 2040. | Geen vervanging van gasinstallaties door traditionele CV-ketels. |
| Zonne-energie op gebouwen | Verplichte installatie van zonne-energie bij geschikte nieuwe en bestaande utiliteitsgebouwen. | Integratie van PV-installaties in de dak- en gevelstrategie. |
| Laadinfrastructuren | Uitbreiding van verplichte laadpunten en infrastructuur voor elektrisch vervoer en fietsen. | Aanpassing van parkeerterrein en elektrische netcapaciteit. |
Investeringsbudgetten voor 2027 tijdig herijken
Een gefaseerde aanpak voorkomt dat organisaties worden geconfronteerd met ad-hoc investeringen of boetes bij de nadere uitwerking in de Nederlandse wetgeving. Wie een kantoor wil verduurzamen, doet er verstandig aan om duurzaamheidsingrepen te koppelen aan natuurlijke onderhoudsmomenten, de afloop van huurcontracten of een al geplande kantoorrenovatie.
Het losstaand vervangen van een installatie op het moment dat deze defect raakt, leidt doorgaans tot een hoger investeringsniveau en een suboptimaal rendement. Een integrale benadering waarbij isolatie, slimme klimaatplafonds, warmtepompen en gebouwbeheersystemen op elkaar worden afgestemd, levert zowel energetisch als financieel het beste resultaat op.
Het risico op waardeverlies en onverhuurbaarheid
Vastgoed dat niet voldoet aan de aankomende Europese normen loopt een realistisch risico op een verminderde marktwaarde. Financiële instellingen hanteren strengere criteria bij het verstrekken van herfinancieringen aan panden die achterblijven op het gebied van verduurzaming. Zowel de marktwaarde als de vraagzijde onder huurders beweegt snel richting hoogwaardige, emissiearme locaties.
De markt laat zien dat de totale footprint van organisaties verandert: minder vierkante meters, maar van een aanmerkelijk hogere kwaliteit. Het inzichtelijk maken van de kosten voor kantoor verbouwen in combinatie met de vereiste verduurzamingsmaatregelen vormt daardoor een essentieel onderdeel van het zakelijke besluitvormingsproces.
Welke stappen de directie nu moet zetten
Om de impact van EPBD IV op uw portefeuille beheersbaar te houden, zijn de volgende strategische stappen vereist:
- Voer een nulmeting uit op het werkelijke energieverbruik en de technische staat van alle locaties.
- Breng de resterende looptijden van huurcontracten in kaart en koppel deze aan de wettelijke deadlinejaren 2030 en 2033.
- Bepaal per kantoorruimte of renovatie financieel en operationeel haalbaar is, dan wel of heronderhandeling of verhuizing een beter alternatief biedt.
- Integreer de benodigde verduurzamingsinvesteringen expliciet in de meerjarenonderhoudsplanning en het investeringsbudget tot 2030.
Wat dit betekent
EPBD IV transformeert verduurzaming van een vrijblijvend onderdeel van het jaarverslag naar een sturende factor in uw vastgoedstrategie. Door verduurzaming, werkomgevingsvisie en contractmanagement nu integraal op elkaar af te stemmen, behoudt uw organisatie de controle over de investeringsagenda en voorkomt u geforceerde ingrepen op een later moment.
Wilt u direct inzicht in de strategische opties voor uw kantoorportefeuille? Boek een strategiesessie met een van onze adviseurs om uw situatie te analyseren.
Bronnen
Cijfers en normen in dit artikel zijn gebaseerd op onderstaande publicaties.
- 1.Richtlijn (EU) 2024/1275 betreffende de energieprestatie van gebouwen (EPBD IV recast)Europees Parlement en de Raad van de Europese Unie · 2024
- 2.Energielabel C voor kantorenRijksdienst voor Ondernemend Nederland (RVO) · 2023